
更深刻了解汽车产业变革
出品: 电动星球
作者:木俞
今年 4 月份,零跑 D19 正式上市。
它用 21.98 万元的起售价,把「大型 SUV」这个原属于高端豪华的品类,拉到了 20 万元的「平民百姓家」。
与此同时,市场反响也给予了零跑最大的肯定:根据乘联会数据,上市当月,D19 以 4455 台的销量进入新能源大型 SUV 销量前十;新车上市 15 天,大定突破 1.5 万台。
D19 真正引出的问题不是「大车是不是一定要卖得贵」。外界更关心的是:同样是大车、同样堆配置,零跑为什么可以卖得更便宜?它到底赚不赚钱?是不是在看不见的地方省成本?
对于这些质疑,零跑此前曾有过一些解答。
比如零跑创始人朱江明,就曾多次强调零跑能把价格打下来,是因为「成本定价原则」和「全域自研自产」。
按照零跑的说法,其将行业高共性、高价值、易集成的核心零部件实现自研自产,掌握供应主动权,摊薄整车制造成本。
据官方数据,零跑通过自研自产,掌握了 65% 的整车成本,并获得约 10% 的成本优势。

按照零跑的论调,「自研自产」的确会是汽车这个长链条行业中,一个相对合理的解决办法。
但这条路线往往意味着更重的前期投入、更复杂的管理链条,也意味着车企要对研发、制造、质量、产能利用率和供应稳定性承担更多责任,是一条「难而正确」的路。
换句话说,掌握自有供应体系,既可能带来成本优势,相反,也有可能带来新的成本压力。
明知山有虎,为什么零跑仍要坚持这条路线?一部分答案,可能就藏在零跑的工厂里。

不止便宜
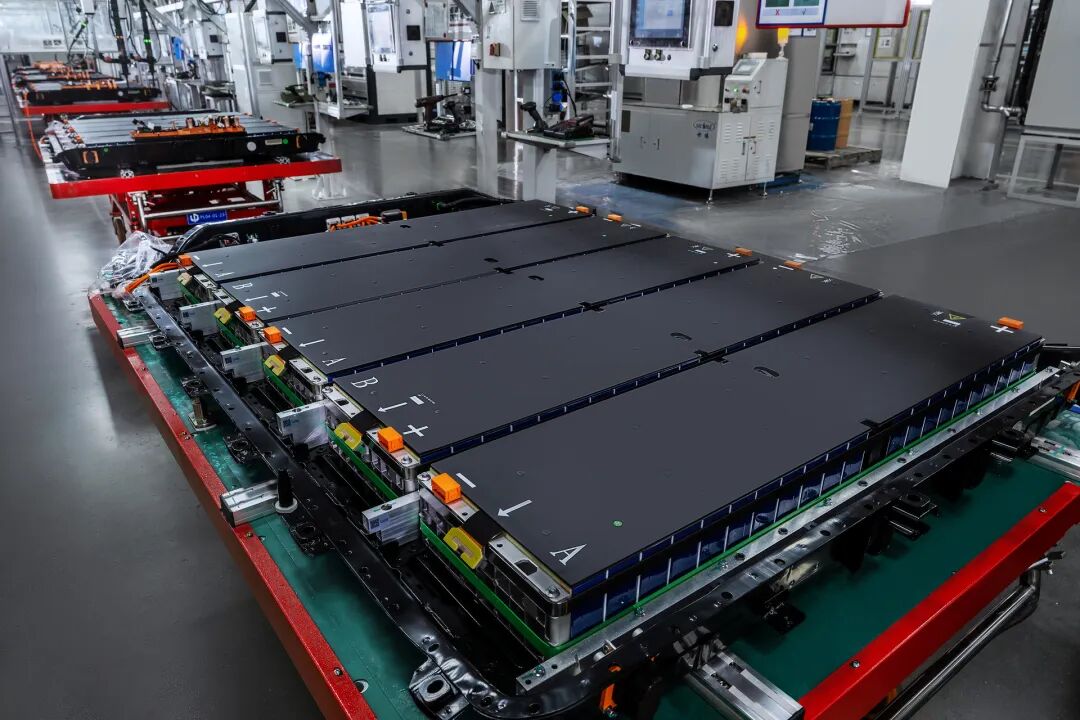
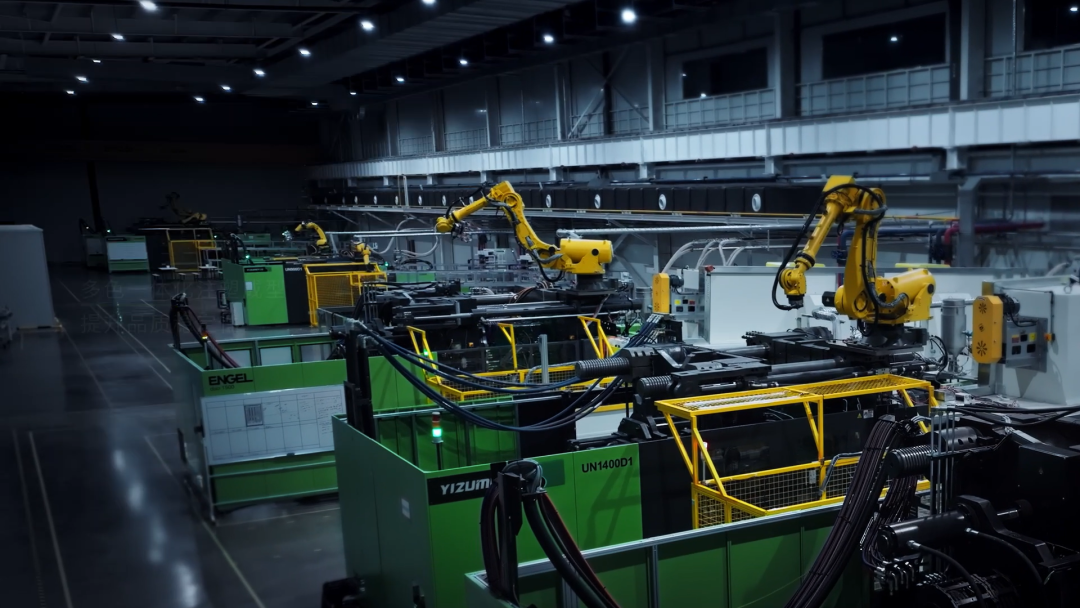
在湖州,零跑有电池、电驱、电子三大自主供应体系,覆盖电芯制造、EV 动力电驱、混合动力电驱、热泵压缩机、车载电源、中央与控制器等核心零部件。
官方数据显示,其核心零部件工厂总面积约 50 万平方米,电池年产量为 38.3 万套,电驱、域控年产能分别为 100 万套和 120 万套。
如前面所说,零跑所聚焦的,都是行业中高共性、高价值、易集成的核心零部件。
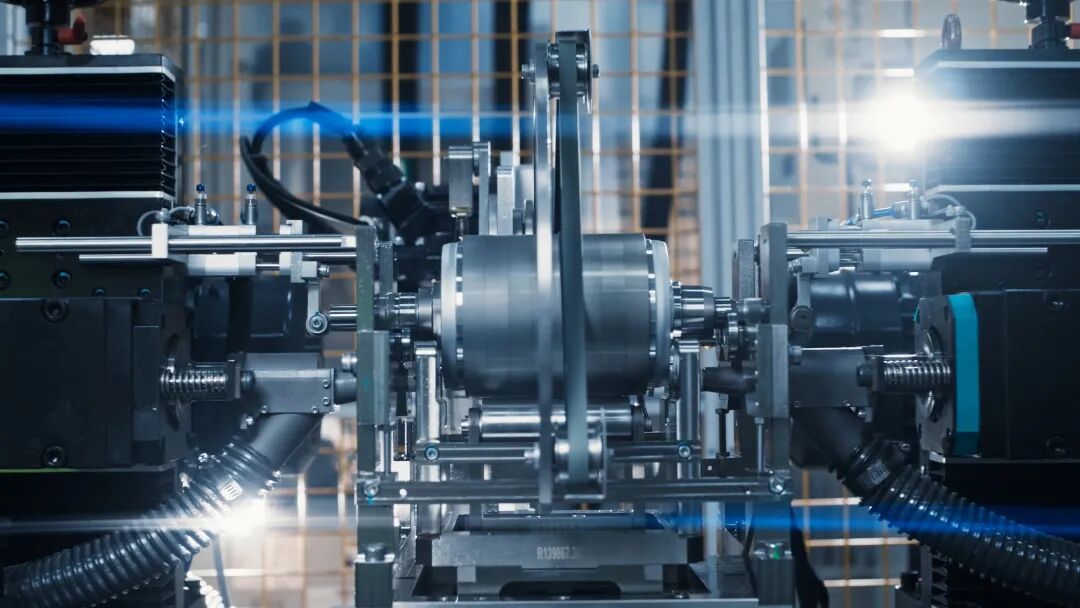
域控、电池、电驱和热泵,是新能源车成本最集中的部分,约占整车成本的 50%。
尤其是动力电池,2024 年宁德时代动力电池毛利率为 26.9%。我们借此粗略估算一下,一台 15 万元纯电车,动力电池成本约 6 万元,对应利润约 1.6 万元。
如果主机厂完全依赖外采,这部分利润会体现在整车定价中。而零跑的做法也很直白,通过自研自产电芯和 Pack,节省了外采电池包的利润支出。省下来的成本,或让整车价格更低,或让同价位的整车配置更高。
不过,「自己做所以便宜」只是第一层答案。真正影响成本的,往往是更细的制造环节。
比如落在零跑电池工厂不远处的「中凌新能源动力电池智能制造基地」——这座工厂由零跑汽车与中创新航合资建立,定位于服务零跑汽车武义生产基地的电池制造。电芯生产出来之后,可以直接进入凌骁能源的电池产线。
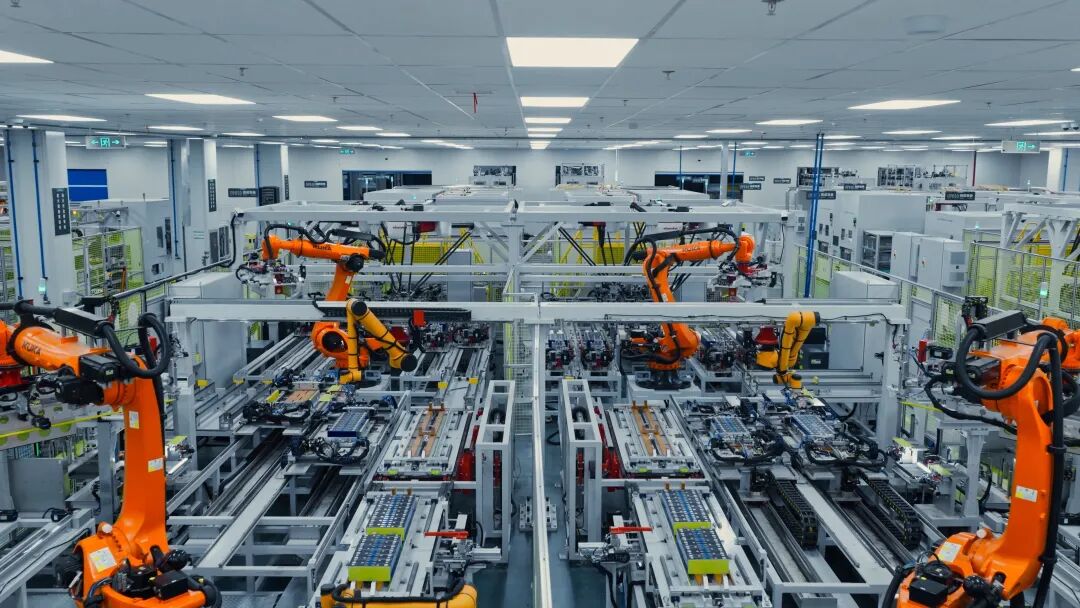
由于两座工厂的地理距离较近,理论上能够减少长途运输带来的物流成本,也有利于缩短物料交付周期,实现工厂之间的协同。
这些细节不如智能座舱、城市 NOA 或百公里加速容易被感知,但对于一家要在 20 万内价格带保留配置竞争力的车企来说,制造端的细节,确实可能是价格差异发生的地方。
当然,成本压缩也会带来另一个问题:便宜是不是意味着省料?
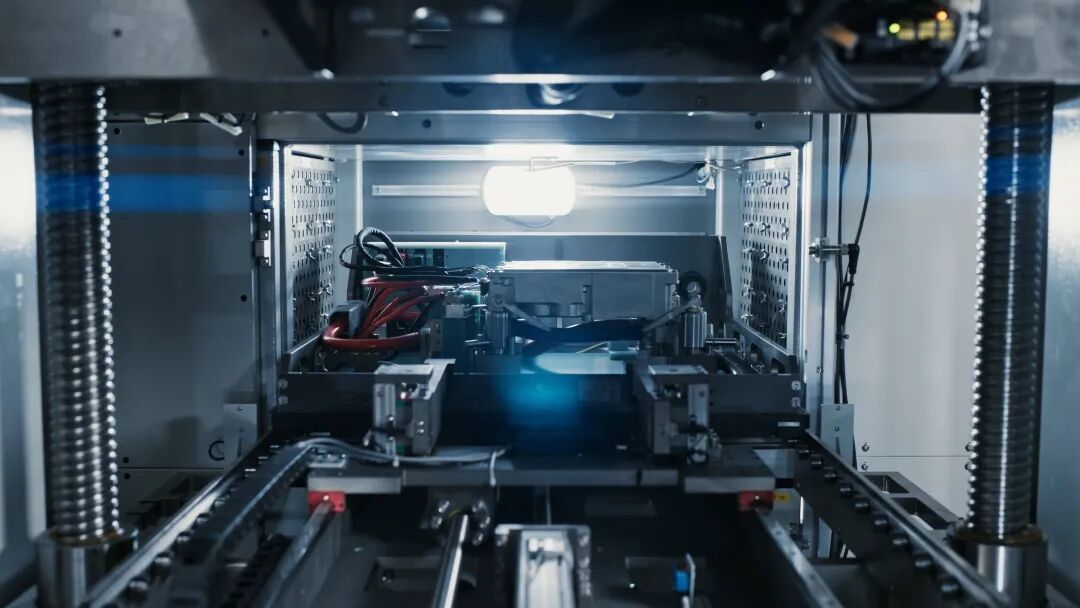
从零跑现场展示的数据来看,其自有工厂体系并不只是低成本导向。比如纳米级等离子清洗、转子动平衡误差≤100mg、氮气真空回流焊良率>99.995%、电子油泵生产线 100% 自动化等,都是零跑强调的制造指标。
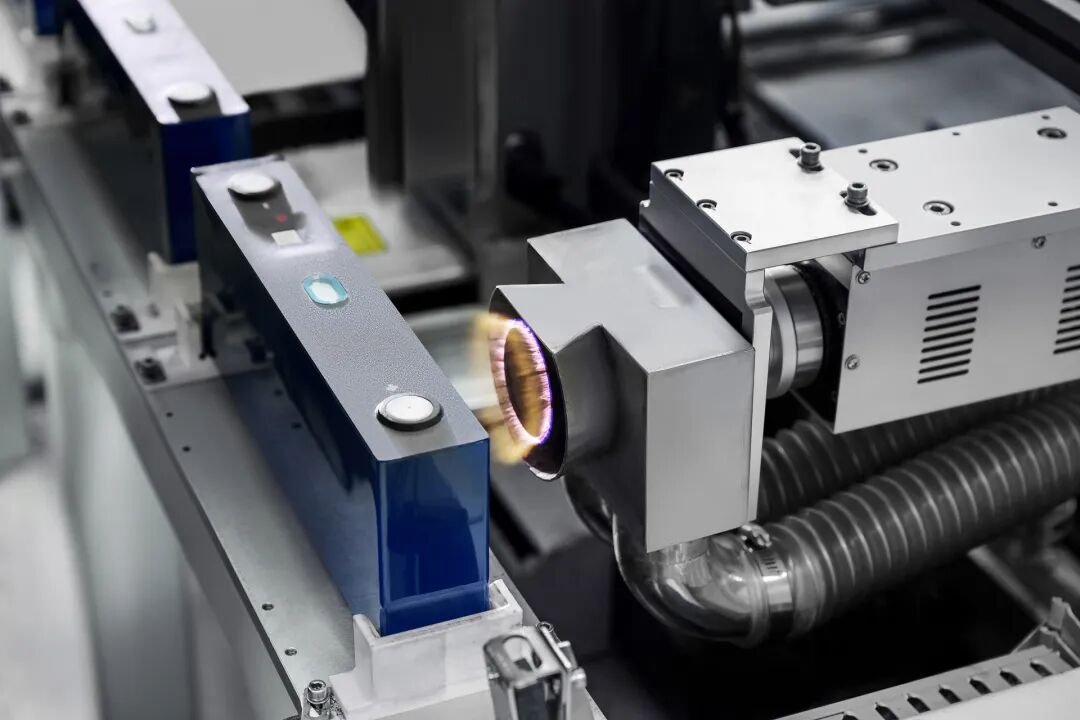
一个细节是,在部分检测环节中,零跑会放置「合格」与「不合格」两种参照样品,为机器自动校正和检测提供辅助依据。
这些信息至少说明,零跑想证明的不只是「能把车做便宜」,更是「有能力在便宜之外控制质量」。工厂数据、自动化率和检测流程,代表的更多是零跑自主供应体系能力,与产品长期可靠性并非绝对相关。
那么,对于普通的买车的消费者来说,「自研自产」模式还有哪些更值得被关注?

「自研自产」还有什么意义?
在如今的消费环境,把车卖得更便宜,短期的确更有利于冲量。但对消费者来说,「自研自产」更有价值的部分,不只是买车时少花多少钱,而是交付之后,车还能不能稳定进化、稳定维修、稳定使用。
在一份 Workshop PPT 里,零跑给出的答案是:软硬件协同,以及供应链安全。
先看软硬件协同。
在传统外采模式下,部分核心零部件更像一个「黑盒子」。主机厂想要进行 OTA 升级,或者修改底层参数,往往需要供应商配合。
举个例子,假设车企通过后台数据,发现某款车型的电池在低温环境下充电策略可以优化。按照传统外采模式,主机厂可能需要先向电池供应商提交需求,供应商评估后再排期开发、验证固件,最后回传给车企测试并推送。
这一整套流程走下来需要多长周期,并不完全由主机厂决定。行业中,也不乏因为 OTA 功能长期未兑现,车企遭到车主投诉的案例。
相比之下,将电池、电驱、域控等关键产业掌握在自己手里,调整链条理论上会更短,短期内即可应用在新批次产品,并 OTA 补偿给老用户。
对于掌握电驱、域控、电池和热泵制造的零跑而言,一次 OTA 有机会从底层芯片到电驱系统做更完整的协同。
不过,自研自产只是缩短协同链条的理论前提,最终能不能兑现,还取决于软件能力、数据能力、验证体系,以及企业持续深耕的态度。
再看供应链安全。
2025 年下半年,中国车市出现过一个「怪象」:一方面,主机厂新车密集发布;另一方面,因为动力电池、芯片供应问题,部分热销车型的交付节奏遇到波动。
最具代表性的是理想 i6。受宁德时代电池供应波动影响,部分车辆的实际交付日期,超出锁单时 App 所显示的预估日期,引发舆论讨论。后续官方通过引入欣旺达作为二供,交付节奏才逐步回归正轨。
主机厂的交付是否足够稳定,站在用户的角度,则会上升到服务质量和厂商的兑现能力。交付节奏慢或不稳定,代价是容易失去市场信心。
更长周期的问题,还体现在售后。当电池供应商因为产线升级,停产老旧型号电池包之后,老车型可能面临质保、维修无门的困境。
甚至,如果主机厂缺乏核心零部件的定价权和供应权,用户更换电池的成本,有时甚至接近再买一辆车。
燃油车时代,很多零部件还能在汽配市场找到替代方案。但新能源车不同,三电、域控、热管理、智能化系统与主机厂高度绑定,维保的逻辑已经发生巨大变化。
所以,自建供应体系不只关系到新车价格,也关系到长期可维护性。
不过,将核心供应产业掌握在自己手里,并不意味着走上「无敌的道路」。自研自产要求车企同时承担供应商和主机厂两种角色。
一旦产能规划、质量控制或技术路线判断出现偏差,问题也会更集中回到企业自身。

必经之路?
说起自研自产,零跑并不是唯一这么做的造车新势力。
除了本身拥有极强垂直整合能力的比亚迪、吉利、奇瑞等传统自主品牌,新势力阵营里,小米也选择了自建产线、独立生产的路线。
小米 5 年前官宣造车时,外界质疑不少。反对者认为,汽车制造、动力技术、底盘系统、自动驾驶、车辆安全,都不是一家互联网公司原本擅长的领域。更何况,中国新能源产业链已经足够成熟,代工和外采都可以让造车更轻。
后来雷军在一次年度演讲中回忆,小米 SU7 Ultra 在研发过程中,市场上没有合适的高性能电机。于是小米决定自己组团队、自己干,才有了 V8s 超级电机,甚至为此建了一条生产线。
小米面对的是性能目标,零跑面对的是成本和规模目标。前者要在极端性能上做出品牌标签,后者要在主流价格带里做出足够高配置、足够低价格,同时还要保证规模化交付。
两者路径不同,但它们指向同一个问题,就是随着造车战略深化,外部通用方案就会遇到边界。
当然,这不是说所有车企都必须选择自研自产。汽车产业本来就是高度分工的行业,成熟供应链的价值,并不会因为主机厂强调自研就消失。
外采、联合研发、自建产线、合资工厂,本来就是不同阶段、不同规模、不同产品目标下的组合选择。
而零跑选择更重的模式,背后可能也有一些现实原因。
其在 2026 年设定了「百万年销」的全球目标,这意味着,其每个月全球销量至少要达到 8 万台左右。这个目标首先需要订单支撑,但更考验供应和交付体系。
能不能稳定供货?能不能控制成本?能不能保证质量一致性?能不能在规模扩大后仍然维持价格竞争力?这些问题,不会在一台新车发布之后就显露答案,产业上的细节也更难被看见,但它们决定一家车企能不能真正走远。
所以,回到最初的问题:零跑为什么什么都要自己做?
简单的答案是,为了「更便宜」。
更完整的答案是,零跑试图把价格、供应、软件、质量和长期维护这些关键环节,尽可能握在自己手里。这条路的好处很清楚:成本有机会更低,协同链条有机会更短,供应安全性有机会更高。
当「自研自产」逐渐从少数车企的选择,变成更多玩家的共同叙事之后,新的问题也会出现:
真正能拉开差距的,还是不是「自己做」本身?