更深刻了解汽车产业变革
出品: 电动星球
作者:思为、Wallace
今天凌晨,特斯拉发布了 2026 年一季度财报。
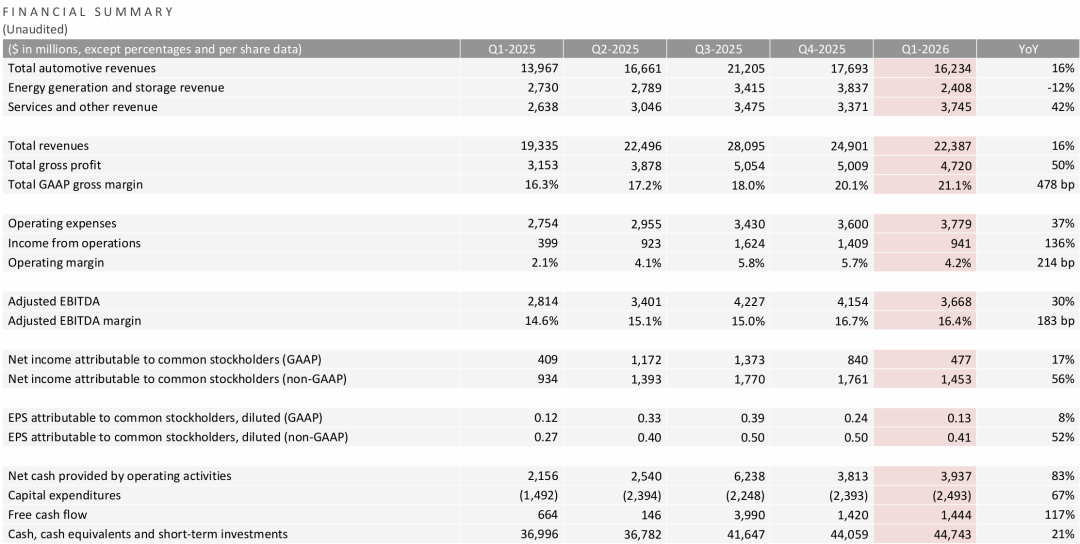
2026 年第一季度,特斯拉总营收和汽车收入同比增速皆为 16%,至 223.87 亿美元和 162.34 亿美元,总毛利更是同比增加 50% 至 47.2 亿美元,GAAP 净利润 4.77 亿美元同比增长 17%。
最亮眼的,还是毛利率达 21.1%,创下近三年新高;19.2% 的汽车毛利率也高于 2025 年所有季度;自由现金流则为 14 亿美元,打破财报发布前普遍认为其会转负的预期。
与此同时,特斯拉在 2026 年第一季度交付 35.8 万台新车,同比上升 6.3%,环比下降 14.4%,但与 2024 年一季度的 38.7 万台仍有一定差距。
特斯拉似乎正从去年的风波影响中走出,但真正决定特斯拉命运的,似乎不是汽车业务。
从 Model S/X 停产、汽车变为 FSD 的「载体」,到弗里蒙特产线将被改造为 Optimus 产线、资本支持指引升至 250 亿美元等,特斯拉正积极拥抱人工智能公司的新身份。
在这其中,有什么关于 FSD 全面入华、无监督自动驾驶,以及 AI5 芯片、Optimus 和 Cybercab 的新消息?
我们一起来看看。

角色转换
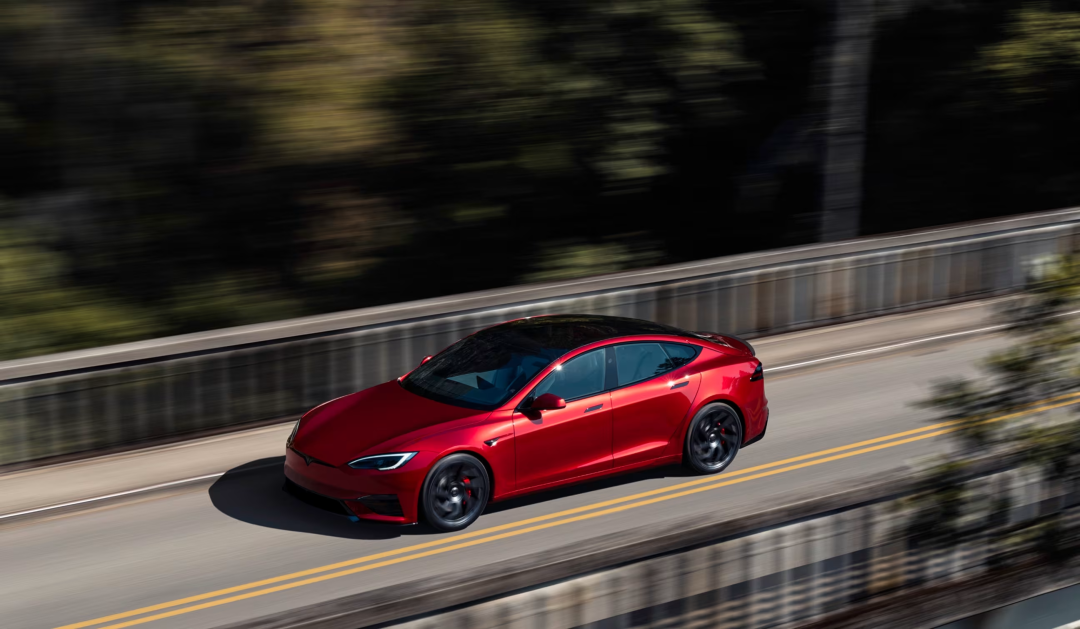
于特斯拉有「开国功勋」般意义的 Model S/X,确定将会在 5 月初下线最后一批车型。
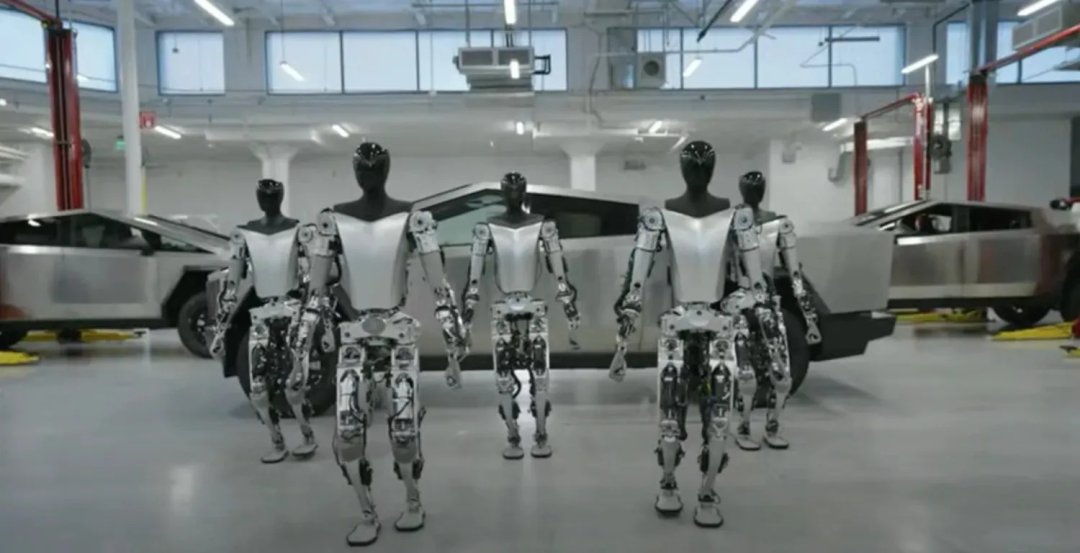
这两款每年消耗 9 亿美元运营成本的车型,将在随后让位于马斯克口中「有史以来最大的产品」的 Optimus,Model S/X 的弗里蒙特产线将被全面拆解,给 Optimus 产线腾出空间。
马斯克在财报会上,花了相当的篇幅解释和分析其中的难点。
譬如需要考虑电芯、电池组、电机生产以及所有零部件生产、调试新生产线设备及布线和通信支持等,能在 4 月内完成停产、整线拆除、安装新产线并运行,都已经是「速度简直快得惊人」。
紧接着,马斯克说了句稍显「凡尔赛」的话:「地球上没有任何其他公司曾经这么做过。」
这是特斯拉甜蜜的烦恼,也是其战略转型决心的体现。
更进一步的体现,是特斯拉 CFO Vaibhav Taneja 在谈及车辆销售策略时,直截了当地表示:「如今我们将重点放在 FSD 上,而车辆仅作为载体而存在。」
这就意味着,车辆本身成为了 FSD 和 AI 的服务入口,Cybercab 将作为紧凑型家用车的身份存在,这也不难理解近年来给 Model 3/Y 频繁上新,却迟迟不推新的乘用车型的原因了。
马斯克对未来的畅想依旧令人意外,他说,从长期来看,唯一还需要真人来驾驶的车型,可能就只有 Roadster 了。
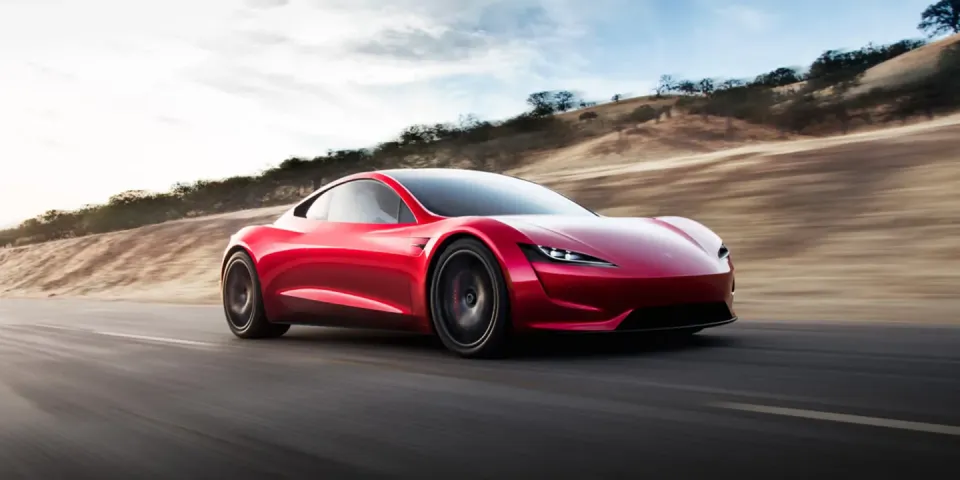
不过有意思的是,也是在昨晚,特斯拉确认原本计划在 4 月下旬亮相的 Roadster 将再次跳票。
新的时间节点可能是还要「一个月左右」,而这是从 2017 年开始,马斯克对 Roadster 亮相时间作出的至少第 10 次承诺。
说回成为主角的 FSD,它的进展如何?
FSD 自今年 2 月 14 日后在部分市场停止了一次性销售,转为月度订阅,这为其在一季度带去了约 18.7 万净增付费用户至近 130 万,这部分增长「绝大部分来自订阅」且订阅用户流失率持续下降。
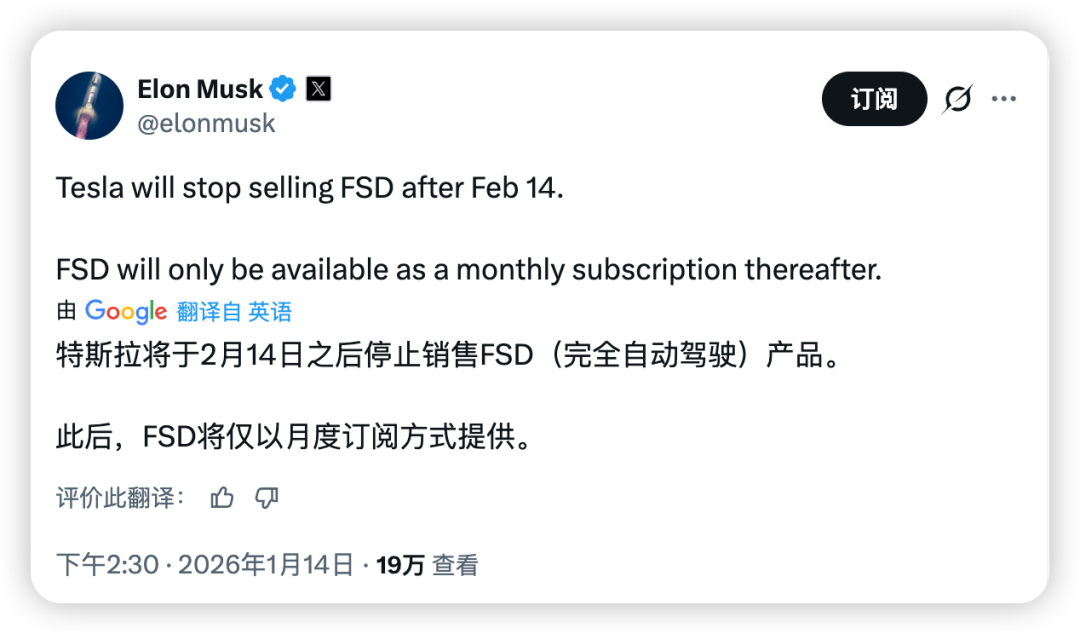
一个佐证,就是北美搭载 HW4 的车主,FSD 订阅渗透率已达约 35%,普及度较高。
在能力方面,4 月初推送的 FSD V14.3 会是自动驾驶的「最后一块拼图」;马斯克则「猜测」V15 预计会在今年年底或明年年初完成架构重构,这也是特斯拉定义的「无监督完全自动驾驶版本」。
但一个对 HW3 用户来说不太好的消息是,FSD V15 仅支持 HW4,内存带宽仅为 HW4 的 1/8 的 HW3 完全无法运行。
为此,特斯拉会在年 6 月底给 HW3 推送 FSD V14 精简版,并为选择升级为 HW4 的 HW3 车主提供折扣。
考虑到 HW3 庞大的车主数量,其升级效率或有待进一步验证。
至于满血版 FSD 入华,特斯拉给中国用户新「画的饼」,是今年第三季度。
那特斯拉单颗芯片算力近 2500TOPS 的 AI5 呢?自然优先给 Optimus 和 Dojo 了。

豪赌 250 亿美元
我们在文章开头之所以特地提及 14.4 亿美元的自由现金流,一个重要的原因是,Vaibhav Taneja 在财报会上直接明确了「2026 年剩余时间,公司将出现负自由现金流」。
原因在于,特斯拉计划要用 250 亿美元的资本支出豪赌未来,而在 2025 年,特斯拉的资本支出仅为 85 亿美元,近乎翻三倍。
尽管特斯拉尚未公布,但人们猜测这 250 亿美元,或主要投向 Optimus、Robotaxi、自研芯片三个方向。
Optimus
被马斯克反复强调是「有史以来最大的产品」的 Optimus,其 V3 版本预计会在 7-8 月亮相。
它首先会在年内于弗里蒙特工厂试产,并于 2027 年夏季在德州第二工厂投产,初期用于特斯拉工厂,2027 年才开始对外供应,而得州工厂设计的年产能是 1000 万台。
对这款饱含期待且目标宏大到令人眩晕的产品,向来自信的马斯克露出了谨慎的一面。
他表示,自己无法预测 Optimus 今年的生产率,「当你推出全新产品和全新生产线时,会有一万个独特零部件必须顺利投入量产。整个进度会被一万个零部件里运气最差、速度最慢、最笨的那个拖慢。这还是最乐观的情况。」
不仅如此,特斯拉之所以选择在 Optimus V3 更接近量产的时候才让其亮相,原因在于「竞争对手每次我们发布新内容,都会逐帧分析并尽可能复制。在新技术接近量产之前不对外展示是有一定价值的。」
Robotaxi
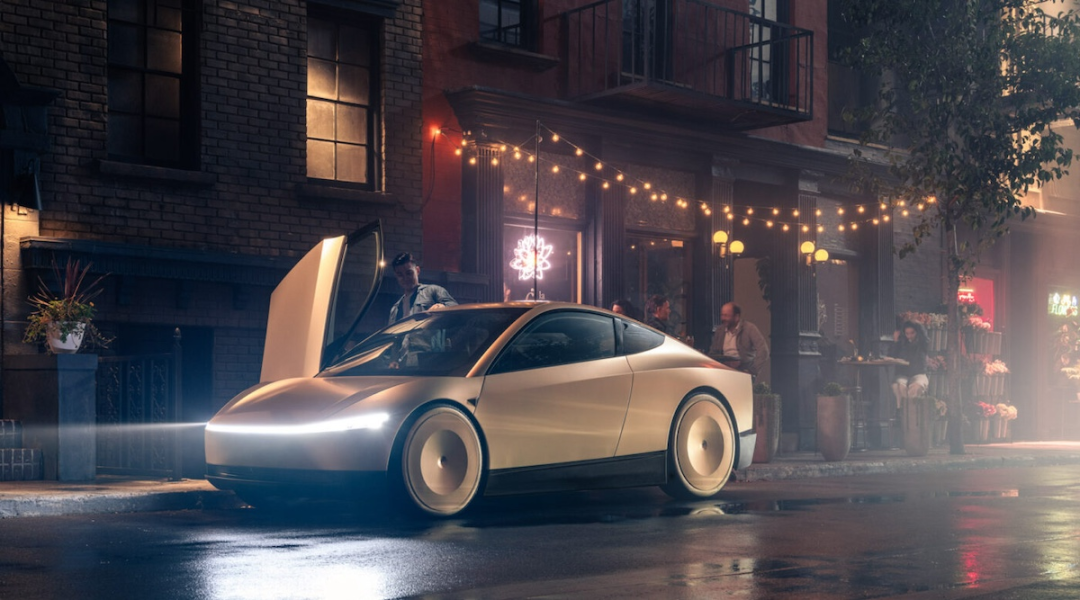
Robotaxi 是特斯拉在 Optimus 之外,撑起其庞大市值的另一张王牌。
该产品目前已在奥斯汀、达拉斯、休斯顿运营,计划年底前扩展至约 12 个州,在这个扩张的过程中,Robotaxi 「没有任何人员受伤,也没有人员死亡」,安全性得到证实。
但和国内越来越常见的萝卜快跑等产品一样,特斯拉的 Robotaxi 安全是安全,效率却难得到保障。
马斯克表示:「很大程度上,制约自动驾驶更广泛部署的因素并非安全问题,而是便利性。车辆会变得过于谨慎,从而陷入停滞。」
他举了两个例子。
一个是当一辆 Robotaxi 想拐进一条路时,却发现前方在施工,于是它绕圈再试,再绕再试,如此陷入「实实在在的无限循环」;
另一个则是,由于前方一辆 Waymo 撞上了公交车,导致左转道停滞,一堆 Robotaxi 也不知道怎么办,于是就齐齐堵在左转道,「如果一大堆 Robotaxi 把整条路堵住,人们肯定会抓狂。」
少了人类兜底的底气,优先保障安全的机器大脑就会变得更为保守,以至于看起来是在「犯傻」。
而从保障安全,到安全和效率兼得,这对 Robotaxi 而言,是两个层级的工作量。
自研芯片
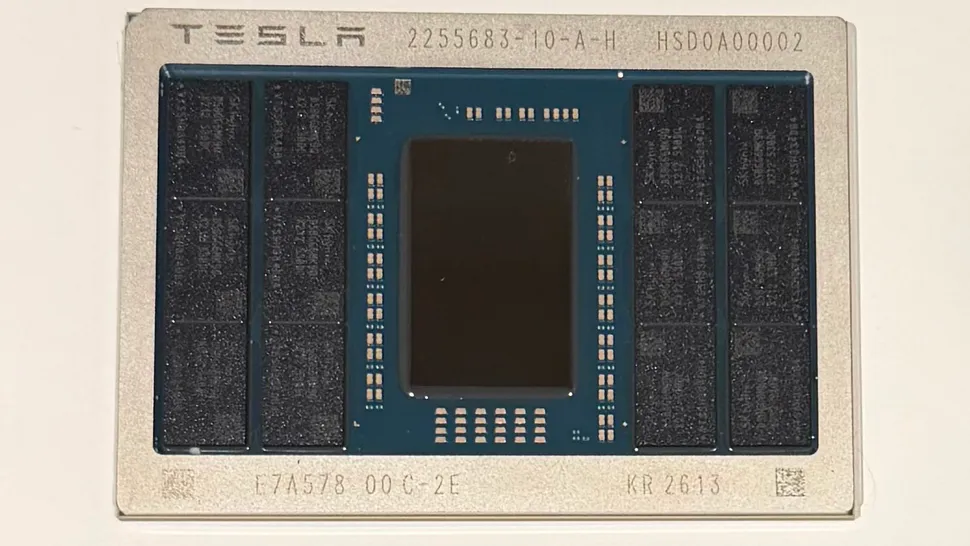
特斯拉今年 250 亿美元的投资中,唯一一个明确的数字,就是其中约有 30 亿美元用于在德州建设研发晶圆厂。
这一特斯拉发展 Optimus、完全自动驾驶等业务的基础,其重要性不言而喻。
在马斯卡的长期视角下,行业现存的 AI 芯片和内存根本「不可能」跟上特斯拉未来的算力需求,如果特斯拉不自研芯片,「迟早会碰壁」。
这个研发晶圆厂每月只能处理数千片晶圆,主要目的是「验证各种构想」和「新的物理学原理」。
马斯克坦言,其中一些想法「成功的希望不大,但要是成功了,将彻底改变游戏规则。」
用 30 亿美元买一个颠覆行业的可能,同时为算力供应买一份高额保险,参考 8650 电池艰难的上量之路,特斯拉这 250 亿美元的豪赌属性具象化了。

激进选择
特斯拉是激进的。
250 亿美元的资本支出、明确转负的自由现金流预期,特斯拉几乎 All in 到下一阶段的产品之中,赌 Optimus 能顺利量产上量、赌自研芯片能缓解供应链忧虑、Cybercab/Semi 能顺利量产爬坡等等等等。
马斯克在财报会表现得谨慎之余,却也没有留下回头路。
在这个 AI 成为绝对趋势的时代,特斯拉正迫切地想要切换为人工智能公司,而它的这场蜕变的成功与否,可能不在一季一季的财报里,而是在 2027 年夏天德州 Optimus 工厂开工的那一刻。
特斯拉能再次引领未来吗?
(完)